Humidité
Dégât des eaux en copropriété à Lyon : qui fait quoi ?
Une auréole qui s’étend au plafond, des gouttes qui tombent de la salle de bains du dessus, un mur qui se gorge d’eau le long d’une colonne : dans un immeuble lyonnais, un dégât des eaux mobilise vite voisins, syndic et assureurs. Voici l’ordre des démarches, le rôle de chacun et les moyens d’éviter qu’un dossier s’enlise.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Humidité
L’essentiel
Face à un dégât des eaux, la priorité est d’arrêter l’écoulement et de protéger les lieux, puis de déterminer l’origine : installation privative d’un voisin, partie commune ou votre propre logement. Un constat amiable fixe les faits et chacun déclare le sinistre à son assureur dans le délai prévu par son contrat. Entre assureurs, la convention IRSI désigne un assureur gestionnaire qui organise la recherche de fuite et, pour les sinistres de faible ampleur, indemnise directement. Reste une règle simple : celui chez qui se trouve la cause doit la faire réparer. Lorsque l’origine est floue ou contestée, un avis technique fondé sur des mesures débloque la situation.
Urgence
Les gestes des premières heures
Si la fuite vient de chez vous, fermez le robinet de l’appareil ou la vanne générale du logement. Si elle vient d’en haut, montez prévenir le voisin. En son absence, alertez le gardien ou le syndic, qui peut faire couper la colonne concernée. Si l’eau approche d’un plafonnier, d’une prise ou du tableau, coupez l’électricité de la zone.
Mettez ensuite à l’abri meubles, appareils et papiers, épongez, placez des récipients sous les points d’écoulement et aérez. Avant de nettoyer, photographiez les dégâts, le trajet de l’eau et l’origine si elle est visible, en notant la date et l’heure. Ces premières preuves pèsent lourd lors du constat et de l’instruction du dossier.
Origine
Trouver d’où vient l’eau
Tout le dossier dépend de l’origine : elle désigne qui doit réparer et oriente la gestion entre assureurs. Les causes habituelles sont une fuite sur l’alimentation ou l’évacuation privative d’un voisin, un joint de douche ou de baignoire défaillant, un débordement accidentel, une colonne commune fissurée, ou une infiltration par la toiture ou la façade.
L’eau ne tombe pas toujours à la verticale. Elle chemine dans l’épaisseur des planchers, le long des solives ou dans les gaines techniques, et la tache peut apparaître à plusieurs mètres de la fuite. Une canalisation encastrée peut suinter pendant des mois avant de marquer un plafond. Quand rien n’est visible, une recherche de fuite non destructive devient nécessaire.
La recherche combine plusieurs outils : humidimètre pour cartographier la zone mouillée, caméra thermique pour suivre le trajet de l’eau, gaz traceur ou écoute acoustique pour localiser une fuite sous pression, inspection par caméra des évacuations. Elle doit aboutir à une localisation précise. Sans elle, on répare à l’aveugle et le désordre revient.
Constat
Constat amiable et déclaration
Le constat amiable de dégât des eaux se remplit entre les personnes concernées : vous et l’occupant du logement d’où vient l’eau, ou le syndic lorsqu’une partie commune est en cause. Il décrit les circonstances, l’origine supposée et les dommages constatés. Chacun transmet ensuite son exemplaire à son propre assureur, dans le délai fixé par son contrat, qui ne peut être inférieur à cinq jours ouvrés.
Le constat sert à établir les faits, pas à reconnaître une faute. Remplissez le avec soin, joignez vos photos et, si vous n’êtes pas d’accord sur l’origine, indiquez le clairement plutôt que de signer une version que vous contestez.
Si le voisin est absent ou refuse de signer, remplissez quand même votre partie, prévenez le syndic par écrit et déclarez le sinistre à votre assureur. L’assureur gestionnaire se chargera de contacter les autres parties.
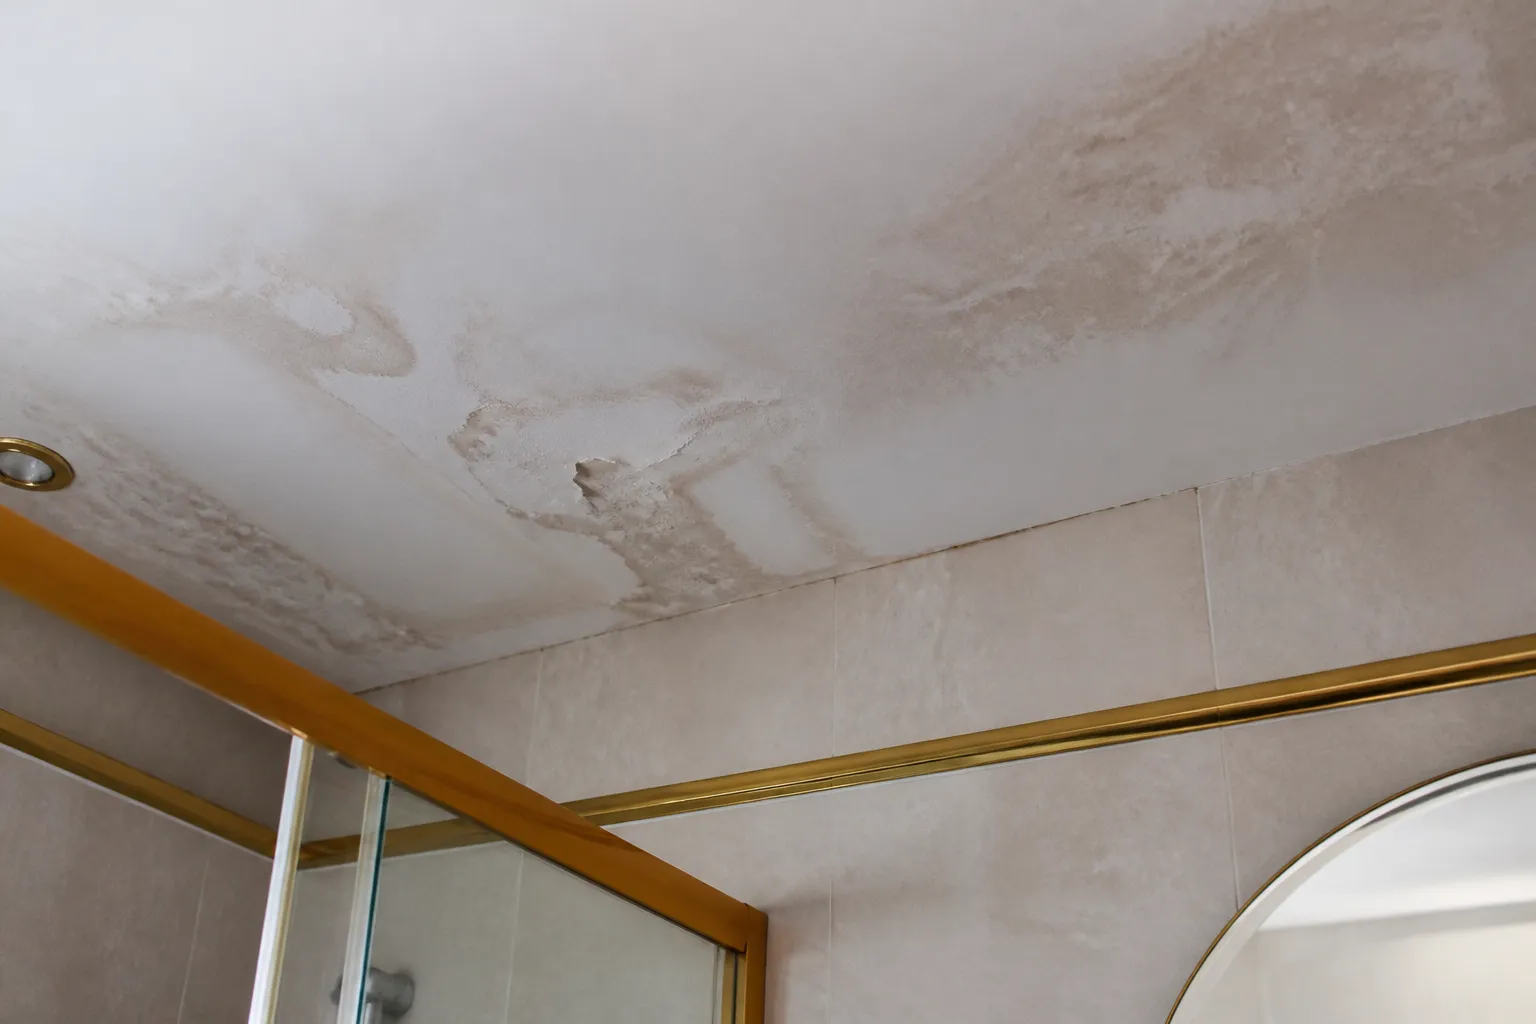
Une auréole au plafond sous une salle de bains oriente la recherche vers l’étage supérieur.
IRSI
Ce que change la convention IRSI
Depuis juin 2018, la convention d’indemnisation et de recours des sinistres immeuble, dite IRSI, organise entre assureurs la gestion des dégâts des eaux dans les immeubles. Elle désigne un assureur gestionnaire, en principe celui de l’occupant du local sinistré, qui pilote la recherche de fuite, y compris dans un logement voisin, et indemnise directement son assuré pour les sinistres de la première tranche, sans attendre de savoir qui est responsable.
Cette convention accélère l’indemnisation, mais elle lie seulement les assureurs entre eux. Elle ne répare pas la cause : si la fuite n’est pas supprimée, le sinistre recommence. Elle ne prive pas non plus les personnes de leurs droits à l’égard du responsable.
Responsabilités
Qui répare la cause, qui est indemnisé
La réparation de la cause revient à celui chez qui elle se trouve : le voisin pour son installation privative, le syndicat des copropriétaires pour une partie commune. Dans les immeubles anciens, les colonnes montantes et les chutes sont en principe communes, tandis que les branchements jusqu’aux appareils sont privatifs. Le règlement de copropriété fixe la limite exacte. Un joint de douche usé relève donc du copropriétaire, une chute en fonte fissurée de la copropriété.
Les embellissements (peintures, papiers, revêtements) sont indemnisés au profit de celui qui en a la charge. Le locataire déclare le sinistre à son assureur multirisque habitation et prévient son bailleur, lui même tenu d’être assuré en tant que propriétaire non occupant.
Lorsque la fuite provient d’une partie commune, c’est le syndic qui mandate l’entreprise et déclare le sinistre à l’assureur de l’immeuble. Relancez le par écrit si rien ne bouge : l’inaction prolongée aggrave les dommages et complique l’indemnisation.
Bâti ancien
Planchers et plafonds anciens : les dégâts invisibles
Dans un immeuble ancien, l’eau ne se limite pas à tacher une peinture. Les plafonds à la française, avec poutres et solives apparentes, que l’on trouve par exemple dans des appartements de canuts ou dans le Vieux Lyon, absorbent l’eau dans le bois : une pièce qui reste humide à son appui dans le mur peut pourrir. Les poutrelles métalliques des planchers plus récents rouillent, gonflent et font éclater le plâtre qui les enrobe.
Un plafond en plâtre sur lattis gorgé d’eau peut se décoller par plaques et tomber. Après un sinistre important, faites contrôler la flèche des planchers, l’état des appuis et l’humidité des bois avant de refaire les finitions. Une fissure qui s’ouvre au plafond après une fuite mérite un avis technique.
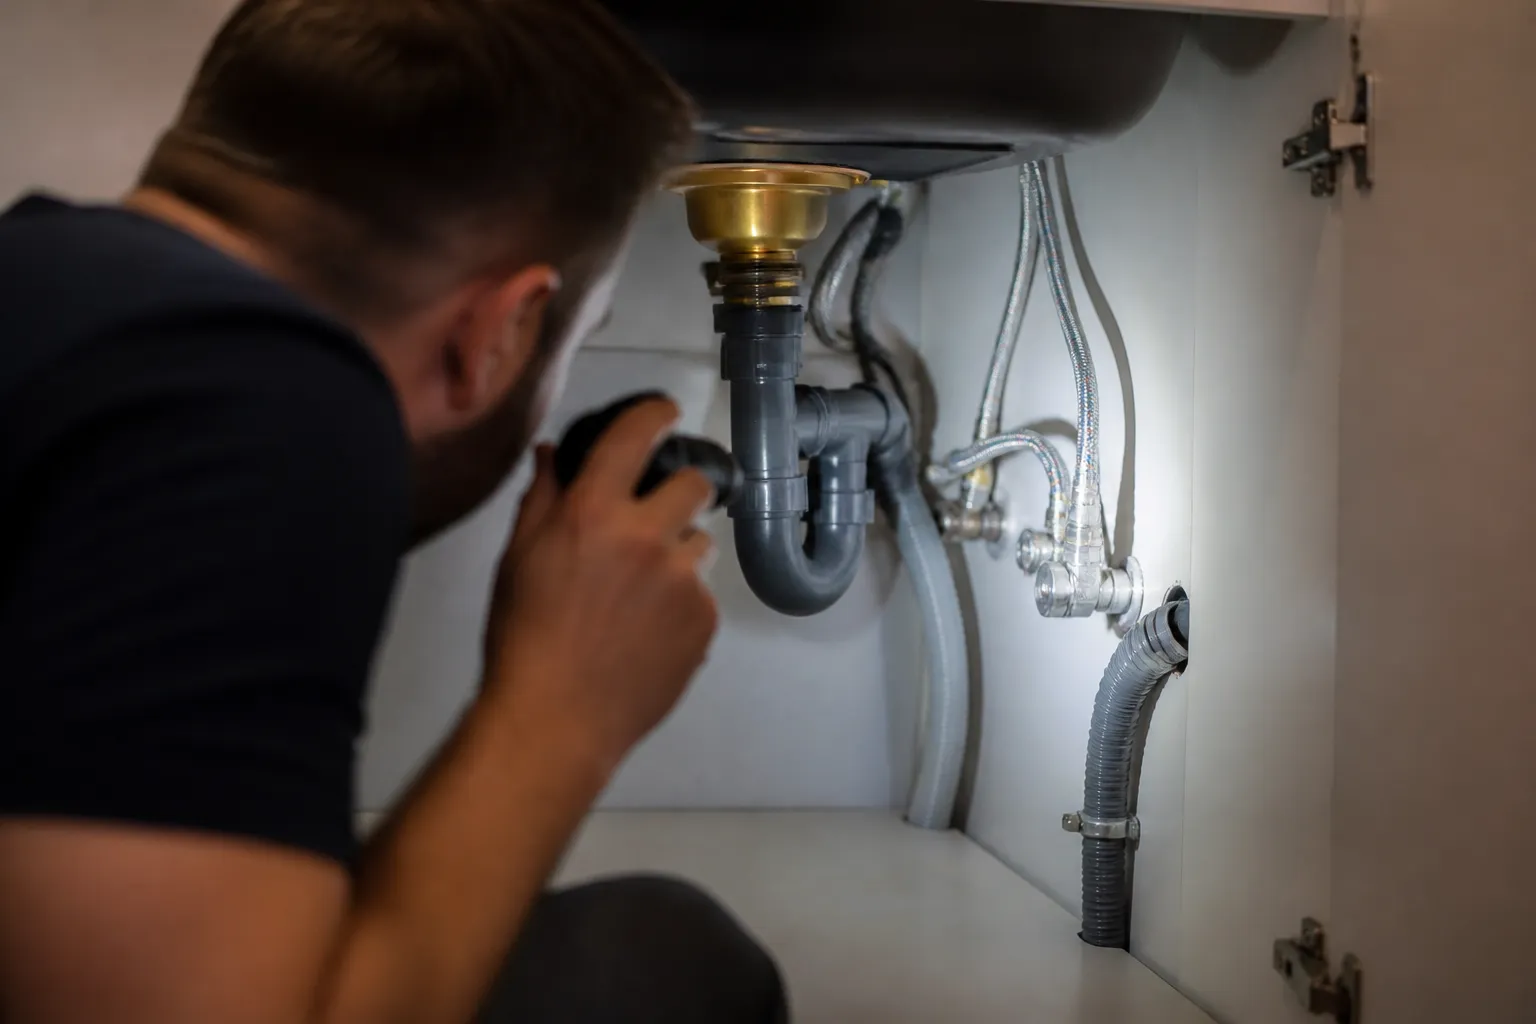
Les flexibles et raccords sous un évier figurent parmi les premiers points à contrôler.
Récidive et séchage
Sinistres à répétition et temps de séchage
Un dégât des eaux qui revient tous les quelques mois signale une cause jamais traitée : étanchéité de douche à refaire, colonne commune vétuste, couverture défaillante. Un assureur peut refuser de prendre en charge un sinistre qui résulte d’un défaut d’entretien connu. Un rapport qui établit la cause, l’historique et les conséquences permet de mettre en demeure le responsable ou de faire inscrire les travaux à l’ordre du jour de l’assemblée générale.
Un mur ou un plafond imbibé demande plusieurs semaines pour sécher. Repeindre trop tôt fait cloquer la peinture et favorise les moisissures. Chauffez normalement, aérez chaque jour et vérifiez à l’humidimètre que le matériau est revenu à un taux normal avant de refaire les embellissements. Pour les sinistres importants, l’assureur peut missionner un séchage assisté.
Prévention et achat
Prévenir et vérifier avant d’acheter
Contrôlez régulièrement les joints de douche et de baignoire, les flexibles et raccords sous les éviers et le groupe de sécurité du chauffe-eau. En copropriété, le remplacement programmé des colonnes anciennes et l’entretien des couvertures et des chéneaux réduisent nettement le nombre de sinistres.
Avant d’acheter, demandez l’historique des dégâts des eaux du logement et lisez les procès verbaux d’assemblée générale : des sinistres répétés dans l’immeuble annoncent un remplacement de colonnes. Le bilan avant achat recherche les traces d’humidité, même masquées. En cas de litige sur l’origine, l’expertise humidité mesure les dommages et appuie votre dialogue avec voisins, syndic et assureurs, et l’expertise fissures évalue un plafond ou un plancher fragilisé.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Qui faut il prévenir en premier ?
L’occupant du logement d’où vient l’eau, puis le gardien ou le syndic si la fuite n’est pas maîtrisée ou si une partie commune est en cause.
Dans quel délai déclarer un dégât des eaux ?
Dans le délai prévu par votre contrat, qui ne peut être inférieur à cinq jours ouvrés après la découverte du sinistre.
À quoi sert la convention IRSI ?
Elle organise entre assureurs la gestion des dégâts des eaux en immeuble, désigne un assureur gestionnaire et accélère l’indemnisation des petits sinistres.
Qui prend en charge la recherche de fuite ?
Dans le cadre de la convention IRSI, l’assureur gestionnaire l’organise et peut la prendre en charge, y compris dans un logement voisin.
Que faire si le voisin ne répare pas sa fuite ?
Mettez le en demeure par écrit en joignant un document qui établit l’origine, et informez le syndic.
Un dégât des eaux peut il fragiliser un plancher ancien ?
Oui. L’eau peut faire pourrir l’appui des poutres en bois ou rouiller les poutrelles métalliques. Un contrôle s’impose après un sinistre important.
Besoin d’un avis d’expert ?
Contactez nous pour organiser l’expertise, ou appelez le 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Convention IRSI, France Assureurs
- Loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété, Légifrance
- Code des assurances, article L113-2, Légifrance